Un antifurto e una polizza contro il furto sono due protezioni diverse ma collegate: l’allarme riduce la probabilità e i danni, la polizza copre ciò che succede comunque. Capire come si parlano evita sorprese. In questa guida vediamo in modo pratico cosa verificare tra allarme e assicurazione casa, senza sostituire la lettura delle condizioni della tua polizza.
L’allarme serve per l’assicurazione?
Risposta breve: dipende dalla compagnia e dal contratto. Alcune polizze non lo richiedono, altre lo prevedono per coprire valori elevati o applicano condizioni diverse in sua presenza. L’unico modo per saperlo è leggere le condizioni contrattuali o chiedere al tuo intermediario.
Cosa verificare nelle condizioni?
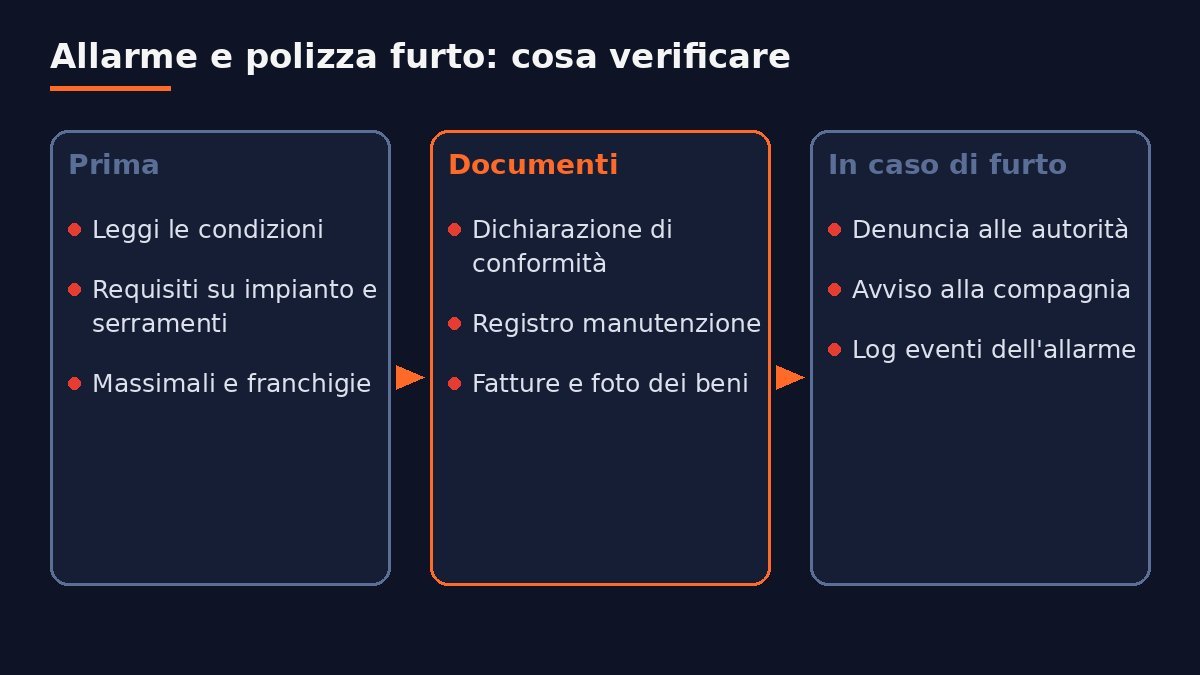
Risposta breve: eventuali requisiti su impianto, serramenti e porte, se l’allarme deve essere inserito quando la casa è vuota, massimali e franchigie per gioielli e valori, condizioni per seconde case e periodi di assenza prolungata. Annota tutto e chiedi chiarimenti scritti sui punti dubbi.
Vedi porta blindata e allarme e cassaforte.
Quali documenti conservare?
Risposta breve: la documentazione dell’impianto rilasciata dall’installatore, il registro delle manutenzioni, le fatture dei beni di valore e foto aggiornate degli oggetti. In caso di sinistro aiutano a dimostrare cosa c’era e come era protetta la casa.
Vedi come scegliere l’installatore e manutenzione.
Il grado dell’impianto conta?
Risposta breve: per alcune polizze o per beni di valore elevato può essere richiesto un impianto con un certo grado di sicurezza secondo la EN 50131, installato da professionisti. Un sistema fai da te può andare benissimo per la casa, ma verifica che rispetti eventuali requisiti contrattuali.
Vedi grado 2 o grado 3 e fai da te o professionale.
Cosa fare in caso di furto?
Risposta breve: metti al sicuro le persone, chiama le forze dell’ordine, non toccare nulla, fai denuncia e avvisa la compagnia nei tempi previsti dal contratto. Esporta il registro eventi dell’allarme e le eventuali registrazioni delle telecamere: sono informazioni utili per denuncia e pratica.
Vedi telecamere e allarme.
Domande frequenti
Con l’allarme il premio si abbassa?
Alcune compagnie lo prevedono, altre no: chiedi un preventivo con e senza.
La polizza copre anche la seconda casa?
Dipende dal contratto; spesso ci sono condizioni specifiche (vedi seconda casa).
Un falso allarme ha conseguenze sulla polizza?
Di norma no, ma i falsi allarmi frequenti possono avere costi con la vigilanza.